
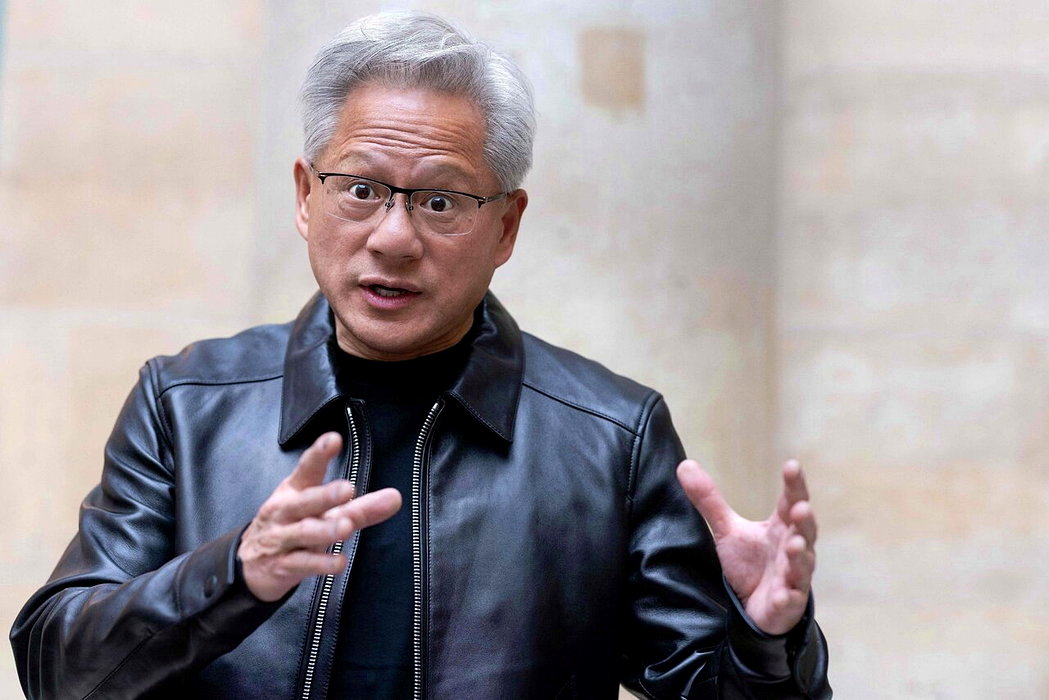
輝達(Nvidia)行政總裁黃仁勳接連捲入私人感情爭議,市場更傳出董事會可能考慮撤換行政總裁的消息,令外界開始關注:假如這間全球人工智能(AI)晶片巨頭出現重大危機,後果會否波及整個金融市場?美國財經媒體CNBC分析指出,輝達雖然不屬於傳統意義上「大到不能倒」的金融機構,但由於公司已成為AI產業龐大資金網絡的核心,一旦無法履行財務承諾,衝擊可能沿着晶片買家、數據中心營運商及貸款銀行逐步擴散。金融學者估計,輝達涉及的相關財務承諾總額約達4,000億美元。
輝達會否成下一個雷曼兄弟?前監管官員指兩者有根本分別
隨着黃仁勳的個人爭議持續發酵,市場對輝達管理層穩定性的關注升溫。
不過,行政總裁可能被撤換的說法,目前仍屬市場傳聞,不能視為董事會已作出正式決定。
CNBC分析指出,即使輝達面對重大衝擊,亦不代表2008年金融海嘯必然重演。
曾擔任美國聯邦存款保險公司(FDIC)主席的Sheila Bair認為,輝達並不是銀行體系意義上的「大到不能倒」企業。
銀行的主要風險之一,是存戶或市場突然失去信心,引發資金迅速流走,造成流動性危機。
輝達則是一間擁有實際產品、技術及客戶需求的晶片企業。
即使公司股價急跌,只要客戶仍願意購買其晶片,企業便不一定會立即面臨類似銀行擠提的危機。
此外,輝達龐大的股東權益,亦為公司提供一定財務緩衝。
根據報道所引述的市場數據,輝達股價由10月6日高位至周三收市,累計下跌約27%,其後盤後交易再跌約8%。
這反映市場對公司前景及相關風險的關注。
輝達被稱為「AI央行」 資助客戶再購買自家晶片
過去數年,輝達為推動AI產業發展,向其他企業作出大量財務承諾,因此被部分市場人士稱為「AI央行」。
其中一個核心模式,就是所謂的「AI循環融資」。
運作方式並不複雜:
- 輝達投資或向AI數據中心企業提供財務支持。
- 這些企業利用融資購買輝達GPU晶片。
- 數據中心將運算能力出租予其他AI公司。
- 輝達則從晶片銷售,以及相關雲端服務和投資安排中受惠。
當AI需求持續增長,這種安排可以幫助新企業擴張,同時增加輝達晶片的銷售機會。
但問題是,當產業鏈上的企業同時依賴彼此的投資、採購及融資支持,任何一個主要環節出現問題,都可能影響其他企業的資金安排。
CoreWeave等新雲端企業首當其衝?輝達承諾購買360億美元服務
CNBC指出,輝達與多間新型雲端服務企業有密切財務往來,包括CoreWeave、Nebius及IREN等。
這類企業通常被稱為「新雲端業者」(Neoclouds),主要透過購買大量GPU建立數據中心,再將運算能力出租給其他客戶。
根據報道,輝達今年7月披露,已承諾向相關企業購買最高約360億美元的雲端服務。
這些採購承諾有助數據中心營運商向金融機構證明未來收入來源,從而取得更多融資。
但如果輝達突然無法履行承諾,相關企業的預期收入可能受到影響,貸款銀行及投資者亦可能重新評估其還款能力。
金融學教授估算:輝達財務承諾總額高達4,000億美元
輝達涉及的資金安排,規模可能遠超一般投資者想像。
報道指出,輝達亦涉及多項大型AI基建融資計劃,包括與OpenAI及SB Energy相關、計劃在美國俄亥俄州興建的數據中心項目。
根據報道,相關項目涉及最高約1,050億美元、須符合特定條件並分階段履行的擔保安排。
此外,輝達亦被指承諾,為華爾街金融機構推出、總規模約5,000億美元的信貸計劃提供約1,250億美元擔保支持。
哥倫比亞商學院金融學教授Stijn Van Nieuwerburgh估計,輝達相關財務承諾合計約4,000億美元。
Van Nieuwerburgh認為,輝達需要陷入極其嚴重的財務困境,相關擔保才可能全面受到威脅。
AI晶片一旦貶值 借錢建數據中心企業面臨雙重壓力
除了輝達自身的財務狀況,分析人士亦擔心AI晶片及數據中心資產的估值可能出現逆轉。
假設一間企業借入大量資金購買GPU,再以出租運算能力的收入償還貸款。
如果AI需求突然放緩,或者GPU的市場價值大幅下降,企業便可能同時面對兩個問題。
首先,數據中心的收入可能不及預期。
其次,企業持有的晶片及設備價值下降,可能削弱其融資及再融資能力。
當多間企業同時出現類似情況,投資者可能要求更高利率,甚至減少提供資金。
IMF警告AI投資槓桿增加 金融市場與實體經濟互相牽連
國際貨幣基金組織(IMF)全球市場分析部門副主任Jason Wu指出,當金融市場與實體經濟高度依賴同一個增長來源,市場調整便可能產生互相強化的負面影響。
報道引述的數據顯示,包括Google在內的大型雲端服務企業,在約1.5萬億美元投資級債券市場中的發債佔比,短短兩年間由約1%增加至10%。
這反映AI基建擴張已不再只依靠企業本身的現金儲備,亦愈來愈多涉及債務市場。
另一方面,部分對沖基金及散戶投資者亦透過借貸或槓桿產品投資科技股,可能放大市場波動。
AMD、Google等企業發展自家AI晶片 輝達並非無可取代
雖然輝達目前在AI晶片市場具有重要地位,但其他科技企業亦正積極發展替代產品。
包括AMD、博通、英特爾、Google、微軟及OpenAI等,都有參與AI晶片研發或相關技術布局。
長遠而言,隨着不同晶片供應商及技術方案增加,AI產業對單一公司的依賴程度可能有所下降。
真正風險不是黃仁勳一個人 而是AI產業的資金依賴
黃仁勳的私人爭議令輝達再次成為市場焦點,但CNBC分析所提出的核心問題,其實涉及整個AI產業的融資結構。
當晶片供應商、數據中心、雲端企業及金融機構透過龐大投資和採購承諾連結起來,產業增長時,各方可能共同受惠;一旦需求及資產估值逆轉,風險亦可能沿着同一條資金鏈傳遞。
不過,輝達與2008年金融危機中的大型銀行仍有根本差別。分析人士普遍不認為,單憑輝達股價大跌,就足以引發同類型的全球金融海嘯。
因此,市場接下來需要關注的,不只是黃仁勳的去留,更包括輝達能否履行財務承諾、AI數據中心的實際收入,以及相關企業的債務水平。
相關閱讀:黃仁勳婚外情風暴燒到台北選戰 蔣萬安「輝達總部」政績恐變選舉包袱
Related Posts:




Leave a Reply